ASELSAN:
 Lockheed Martin:
 Rheinmetall:
 BAE Systems:
 Thales:
 Leonardo:
 Saab:
 Kongsberg Gruppen:
 Indra Sistemas:
 Mitsubishi Heavy Ind.:
 Hanwha Aerospace:
 AVIC Shenyang Aircraft:
 Hindustan Aeronautics:


ÖNEMLİ ÇIKARIMLAR & HIZLI ÖZET
- Savunma teknolojilerine yönelen risk sermayesi 2019'dan bu yana 10 kat artış gösterirken, küresel havacılık ve savunma şirketlerinin piyasa değeri 1,6 trilyon dolara ulaştı.
- Galyum, germanyum, katı yakıtlı roket motorları (SRM), enerjetikler ve özel döküm parçalarında ciddi sermaye eksikliği ve tedarik darboğazı yaşanıyor.
- İkinci ve üçüncü kademe (Tier-2/3) alt yükleniciler, yüksek sermaye maliyeti ve sivil sektörün kârlılığı nedeniyle savunma kapasitelerini artıramıyor.
- Devletlerin stratejik alanlarda doğrudan özkaynak yatırımları yapması ve özel sermayeyi riski yüksek altyapı projelerine çekebilmek için yeni teşvik modelleri geliştirmesi şart.
Kritik Hammaddeler ve Alt Yüklenici Katmanındaki Finansman Boşluğu
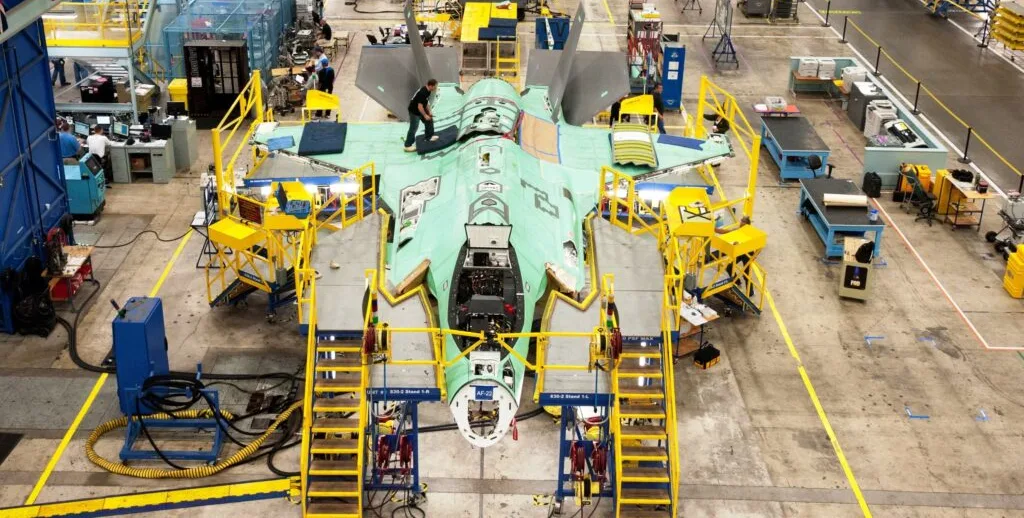
Savunma teknolojileri ekosistemine akan özel sermaye miktarı son yıllarda rekor seviyelere ulaşarak muazzam bir genişleme kaydetti. Sektördeki risk sermayesi yatırımları beş yıl öncesine kıyasla yaklaşık on kat artarken, küresel havacılık ve savunma devlerinin toplam piyasa değeri 1,6 trilyon dolar sınırını aştı. Ancak finansal piyasalardaki bu sermaye bolluğu, askeri üretim hattının en kritik ve kırılgan noktalarına eşit şekilde dağılmıyor. Sermaye çoğunlukla yüksek kârlılığa ve hızlı geri dönüşe sahip yazılım, yapay zeka ve otonom sistemler gibi üst katman teknolojilere akarken; endüstriyel tabanın bel kemiğini oluşturan fiziksel imalat altyapısı ciddi bir kuraklık yaşıyor.
Özellikle füze sistemlerinden radar sistemlerine ve gelişmiş mıknatıslara kadar geniş bir askeri yelpazede hayati önem taşıyan galyum ve germanyum gibi kritik minerallerin işlenmesinde devasa tedarik boşlukları bulunuyor. Bununla birlikte katı yakıtlı roket motorları (SRM), döküm ve dövme bileşenler, patlayıcı hammaddeleri (enerjetikler) ve gelişmiş yarı iletkenler gibi stratejik alt sistemlerde sermaye akışı durma noktasına gelmiş durumda. İkinci ve üçüncü kademe (Tier-2 ve Tier-3) alt yükleniciler, yüksek sermaye gereksinimi, küresel emtia fiyatlarındaki sert dalgalanmalar ve uzun yatırım süreçleri nedeniyle özel sermaye fonlarının dikkatini çekmekte zorlanıyor. Birçok küçük üretici, sınırlı kapasitesini savunma projeleri yerine daha yüksek kâr marjı sunan ticari ve sivil sektör sözleşmelerine kaydırmayı tercih ediyor.
Sponsor ReklamSavunma Sanayii Markanızı Küresel 6 Dilde Öne Çıkarın
Stratejik karar vericilere, askeri yetkililere ve yapay zeka (GEO/AEO) arama motorlarına 6 dilde doğrudan ulaşın.
Devlet Müdahalesi ve Özel Sermayenin Mobilizasyonu
Sonuç ve Gelecek Perspektifi
Geleceğin yüksek yoğunluklu çatışma senaryoları ve jeopolitik krizler, savunma sanayinin sadece yenilikçi yazılımlara değil, aynı zamanda kesintisiz işleyen dirençli bir fiziksel imalat altyapısına sahip olmasını zorunlu kılmaktadır. Alt yüklenici seviyesindeki sermaye yetersizliği, tedarik zincirinde 'tek nokta arızası' riski yaratarak küresel ölçekte operasyonel harbe hazırlık seviyesini doğrudan tehdit etmektedir.
Önümüzdeki dönemde, devlet destekli teşviklerin ve doğrudan kamu yatırımlarının özel sermaye ile entegre edildiği karma finansman modelleri kritik bir rol oynayacaktır. İkinci ve üçüncü kademe tedarikçilerin imalat kapasitelerini modernize edecek, kritik hammadde bağımlılığını ortadan kaldıracak ve katı yakıtlı roket motorları gibi stratejik bileşenlerin seri üretimini güvenceye alacak yapay adımlar atılmadığı takdirde, savunma sektöründeki finansal büyüme sahada taktiksel bir üretim üstünlüğüne dönüşmeyecektir.