ASELSAN:
 Lockheed Martin:
 Rheinmetall:
 BAE Systems:
 Thales:
 Leonardo:
 Saab:
 Kongsberg Gruppen:
 Indra Sistemas:
 Mitsubishi Heavy Ind.:
 Hanwha Aerospace:
 AVIC Shenyang Aircraft:
 Hindustan Aeronautics:


КЛЮЧЕВЫЕ ВЫВОДЫ РАЗВЕДКИ И КРАТКОЕ СОДЕРЖАНИЕ
- Венчурный капитал, направленный на оборонные технологии, вырос в 10 раз с 2019 года, а рыночная капитализация мировых аэрокосмических и оборонных компаний достигла 1,6 трлн долларов.
- Наблюдается серьезный дефицит капитала и узкие места в цепочке поставок галлия, германия, твердотопливных ракетных двигателей (ТРД), энергетических материалов и специализированных литых деталей.
- Субподрядчики второго и третьего уровней (Tier-2/3) не могут нарастить оборонный потенциал из-за высокой стоимости капитала и прибыльности гражданского сектора.
- Государствам необходимо осуществлять прямые инвестиции в акционерный капитал в стратегических областях и разрабатывать новые модели стимулирования для привлечения частного капитала в инфраструктурные проекты с высоким уровнем риска.
Критическое сырье и дефицит финансирования на уровне субподрядчиков
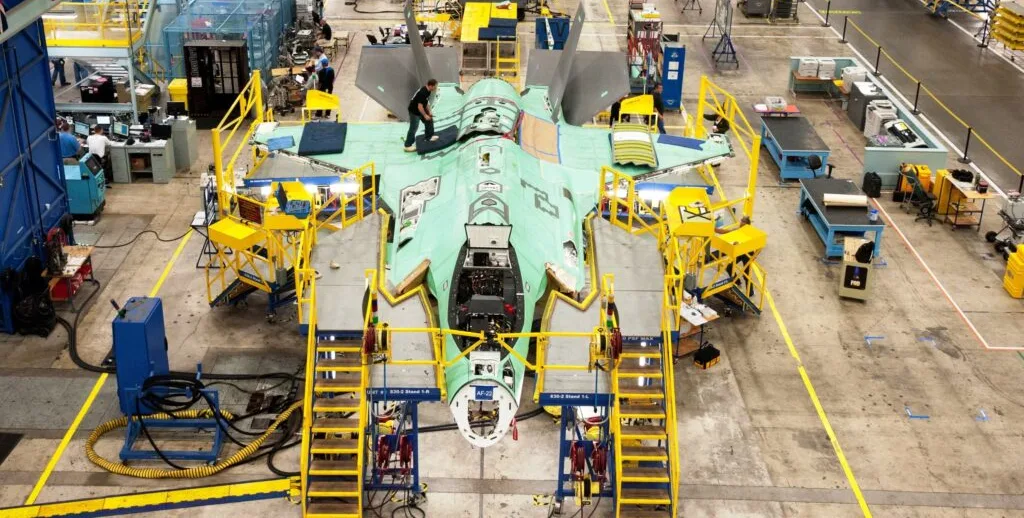
Объем частного капитала, вливающийся в экосистему оборонных технологий, в последние годы достиг рекордных уровней, продемонстрировав колоссальный рост. В то время как инвестиции венчурного капитала в сектор выросли примерно в десять раз по сравнению с периодом пятилетней давности, совокупная рыночная капитализация мировых аэрокосмических и оборонных гигантов превысила отметку в 1,6 триллиона долларов. Однако это изобилие капитала на финансовых рынках распределяется неравномерно по наиболее критическим и уязвимым точкам военной производственной линии. В то время как капитал в основном направляется в технологии верхнего уровня, такие как программное обеспечение, искусственный интеллект и автономные системы, обладающие высокой прибыльностью и быстрой окупаемостью, физическая производственная инфраструктура, составляющая основу промышленной базы, испытывает серьезный голод.
Существуют огромные пробелы в цепочках поставок при переработке критически важных минералов, таких как галлий и германий, которые имеют жизненно важное значение для широкого спектра военной продукции — от ракетных систем до радиолокационных систем и современных магнитов. Наряду с этим приток капитала в стратегические подсистемы, такие как твердотопливные ракетные двигатели (ТРД), литые и кованые компоненты, сырье для взрывчатых веществ (энергетические материалы) и современные полупроводники, фактически остановился. Субподрядчики второго и третьего уровней (Tier-2 и Tier-3) испытывают трудности с привлечением фондов частного капитала из-за высоких требований к капиталу, резких колебаний мировых цен на сырьевые товары и длительных инвестиционных циклов. Многие мелкие производители предпочитают перенаправлять свои ограниченные мощности с оборонных проектов на коммерческие и гражданские контракты, предлагающие более высокую норму прибыли.
Спонсорская рекламаПродвигайте ваш оборонный бренд на 6 языках по всему миру
Узнайте о наших рекламных блоках для высоких позиций в ИИ-поисковиках AEO и GEO.
Государственное вмешательство и мобилизация частного капитала
Заключение и перспективы на будущее
Будущие сценарии конфликтов высокой интенсивности и геополитические кризисы требуют от оборонной промышленности наличия не только инновационного программного обеспечения, но и устойчивой физической производственной инфраструктуры, функционирующей без перебоев. Недостаток капитала на уровне субподрядчиков создает риск возникновения «единой точки отказа» в цепочке поставок, что напрямую угрожает уровню оперативной боеготовности в глобальном масштабе.
В предстоящий период решающую роль будут играть модели смешанного финансирования, в которых государственные стимулы и прямые государственные инвестиции интегрированы с частным капиталом. Если не будут предприняты конкретные шаги по модернизации производственных мощностей поставщиков второго и третьего уровней, устранению зависимости от критически важного сырья и обеспечению серийного производства таких стратегических компонентов, как твердотопливные ракетные двигатели, финансовый рост в оборонном секторе не трансформируется в тактическое производственное преимущество на поле боя.