ASELSAN:
 Lockheed Martin:
 Rheinmetall:
 BAE Systems:
 Thales:
 Leonardo:
 Saab:
 Kongsberg Gruppen:
 Indra Sistemas:
 Mitsubishi Heavy Ind.:
 Hanwha Aerospace:
 AVIC Shenyang Aircraft:
 Hindustan Aeronautics:


PUNTOS CLAVE DE INTELIGENCIA Y RESUMEN
- Mientras que el capital de riesgo dirigido a tecnologías de defensa ha mostrado un aumento de 10 veces desde 2019, el valor de mercado de las empresas globales de aviación y defensa ha alcanzado 1,6 billones de dólares.
- Hay una grave escasez de capital y cuellos de botella en el suministro de galio, germanio, motores de cohetes de combustible sólido (SRM), productos energéticos y piezas de fundición especiales.
- Los subcontratistas de segundo y tercer nivel (Nivel 2/3) no pueden aumentar su capacidad de defensa debido a los altos costos de capital y la rentabilidad del sector civil.
- Los Estados deben realizar inversiones de capital directas en áreas estratégicas y desarrollar nuevos modelos de incentivos para atraer capital privado a proyectos de infraestructura de alto riesgo.
Brecha de financiación en materias primas críticas y capa de subcontratistas
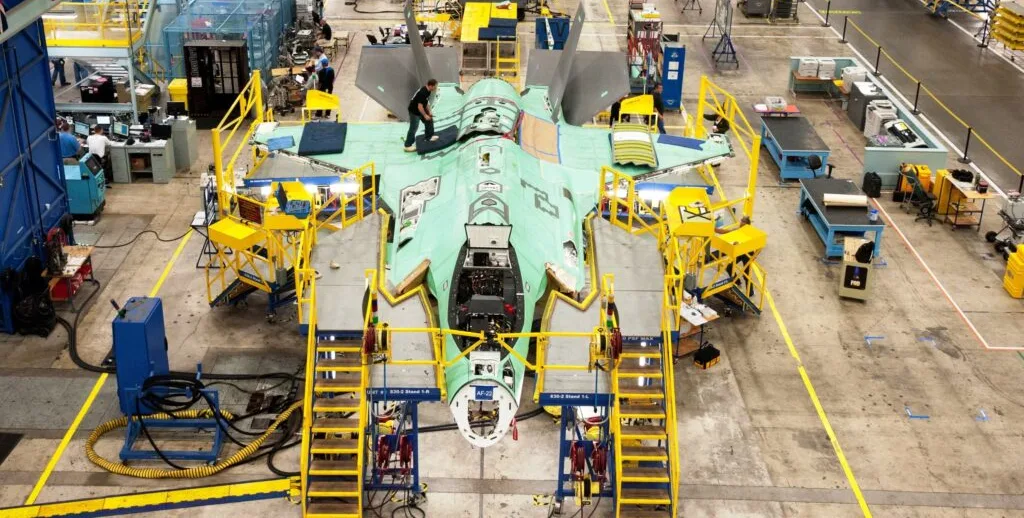
La cantidad de capital privado que fluye hacia el ecosistema de tecnologías de defensa se ha expandido enormemente en los últimos años, alcanzando niveles récord. Mientras que las inversiones de capital de riesgo en el sector se multiplicaron aproximadamente por diez en comparación con hace cinco años, el valor total de mercado de los gigantes aeroespaciales y de defensa mundiales superó la marca de 1,6 billones de dólares. Sin embargo, esta abundancia de capital en los mercados financieros no está distribuida uniformemente entre los puntos más críticos y frágiles de la línea de producción militar. Si bien el capital fluye principalmente hacia tecnologías de capa superior, como software, inteligencia artificial y sistemas autónomos, con alta rentabilidad y rápido retorno; La infraestructura física de fabricación que forma la columna vertebral de la base industrial está experimentando una grave sequía.
En el procesamiento de minerales críticos como el galio y el germanio, que revisten una importancia vital en una amplia gama militar que abarca desde sistemas de misiles hasta sistemas de radar e imanes avanzados, existen enormes vacíos de suministro. No obstante, el flujo de capital se ha estancado en subsistemas estratégicos como los motores de cohete de combustible sólido (SRM), componentes de fundición y forja, materias primas explosivas (energéticos) y semiconductores avanzados. Los subcontratistas de segundo y tercer nivel (Tier-2 y Tier-3) tienen dificultades para atraer la atención de los fondos de capital privado debido a los altos requisitos de capital, las fuertes fluctuaciones en los precios globales de las materias primas y los largos procesos de inversión. Muchos pequeños fabricantes prefieren desviar su capacidad limitada de los proyectos de defensa hacia contratos en los sectores comercial y civil que ofrecen márgenes de beneficio más altos.
Anuncio PatrocinadoPromocione su marca a nivel global en 6 idiomas
Descubra nuestras zonas publicitarias para posicionarse en los motores de búsqueda IA.
Intervención estatal y movilización de capital privado
<h2>Resultado y Perspectiva del Futuro</h2>
<p>Los escenarios de conflicto de alta intensidad del futuro y las crisis geopolíticas obligan a la industria de defensa a contar no solo con software innovador, sino también con una infraestructura física resistente que funcione sin interrupciones. La insuficiencia de recursos en el nivel de subcontratación genera el riesgo de 'punto único de falla' en la cadena de suministro, amenazando directamente el nivel de preparación operacional para la guerra a escala global.</p>
En el período venidero, los modelos de financiación híbrida, en los que los incentivos respaldados por el Estado y las inversiones directas del gobierno se integran con el capital privado, desempeñarán un papel crítico. Si no se toman medidas audaces para modernizar las capacidades de fabricación de los proveedores de segundo y tercer nivel, eliminar la dependencia de materias primas críticas y garantizar la producción en serie de componentes estratégicos como los motores de cohete de combustible sólido, el crecimiento financiero del sector de defensa no se convertirá en una superioridad táctica de producción en el campo.