ASELSAN:
 Lockheed Martin:
 Rheinmetall:
 BAE Systems:
 Thales:
 Leonardo:
 Saab:
 Kongsberg Gruppen:
 Indra Sistemas:
 Mitsubishi Heavy Ind.:
 Hanwha Aerospace:
 AVIC Shenyang Aircraft:
 Hindustan Aeronautics:


النقاط الرئيسية والاستخباراتية والملخص
- شهد رأس المال المخاطر الموجه لتكنولوجيا الدفاع زيادة بمقدار 10 أضعاف منذ عام 2019، بينما بلغت القيمة السوقية لشركات الطيران والدفاع العالمية 1.6 تريليون دولار.
- هناك نقص حاد في رأس المال وعنق زجاجة في التوريد بكل من الغاليوم، والجرمانيوم، ومحركات الصواريخ ذات الوقود الصلب (SRMs)، والمواد النشطة حركياً (Energetics)، وقطع الصب الخاصة.
- فشل مقاولو الباطن من المستوى الثاني والثالث (Tier-2/3) في زيادة قدراتهم الدفاعية بسبب ارتفاع تكلفة رأس المال وربحية القطاع المدني.
- من الضروري أن تقوم الحكومات باستثمار رأس مال مباشر في المجالات الاستراتيجية وتطوير نماذج حوافز جديدة لجذب رأس المال الخاص نحو مشاريع البنية التحتية عالية المخاطر.
فجوة التمويل في المواد الخام الحرجة وطبقة مقاولي الباطن
بلغ حجم رأس المال الخاص المتدفق إلى منظومة تكنولوجيا الدفاع مستويات قياسية في السنوات الأخيرة مسجلاً توسعاً هائلاً. وفي حين زادت استثمارات رأس المال المخاطر في القطاع بنحو عشرة أضعاف مقارنة بما كانت عليه قبل خمس سنوات، تجاوزت القيمة السوقية الإجمالية لعمالقة الطيران والدفاع العالميين حاجز 1.6 تريليون دولار. ومع ذلك، فإن هذا الوفر في رأس المال بالأسواق المالية لا يتوزع بالتساوي على النقاط الأكثر حرجاً وهشاشة في خط الإنتاج العسكري. فبينما يتدفق رأس المال غالباً نحو تكنولوجيات الطبقة العليا مثل البرمجيات والذكاء الاصطناعي والأنظمة المستقلة التي تتميز بربحية عالية وعائد سريع، تعاني البنية التحتية للتصنيع الفيزيائي التي تشكل عمود القاعدة الصناعية فقراً حاداً.
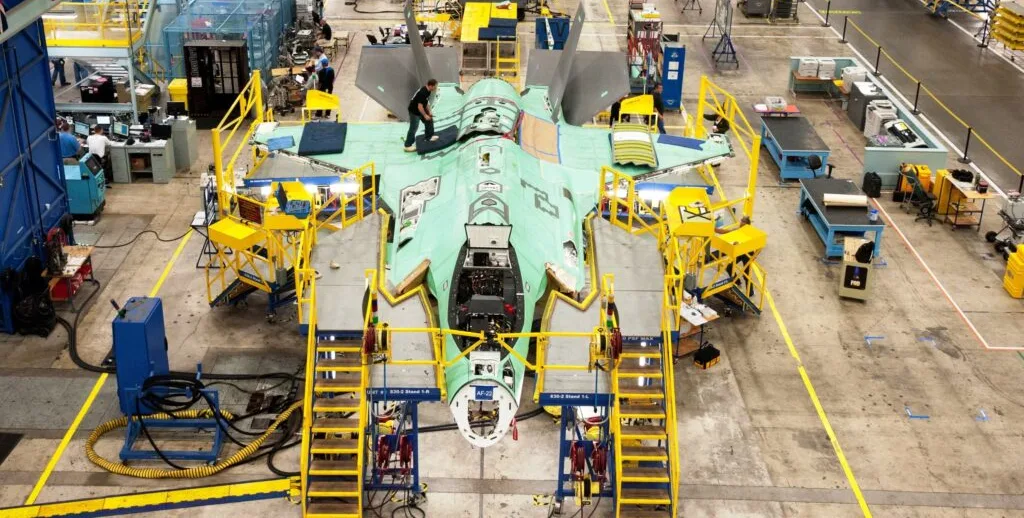
وتوجد فجوات توريد ضخمة في معالجة المعادن الحرجة مثل الغاليوم والجرمانيوم، والتي تعتبر حيوية لقطاع عسكري واسع نطاق بدءاً من أنظمة الصواريخ وصولاً إلى أنظمة الرادار والمغناطيسات المتقدمة. إلى جانب ذلك، وصل تدفق رأس المال في الأنظمة الفرعية الاستراتيجية مثل محركات الصواريخ ذات الوقود الصلب (SRMs)، ومكونات الصب والتشكيل، ومواد المتفجرات الخام (المواد النشطة حركياً)، وأشباه الموصلات المتقدمة إلى طريق مسدود. ويكافح مقاولو الباطن من المستوى الثاني والثالث (Tier-2 و Tier-3) لجذب انتباه صناديق رأس المال الخاص بسبب متطلبات رأس المال المرتفعة، والتقلبات الحادة في أسعار السلع الأساسية العالمية، وعمليات الاستثمار الطويلة. ويفضل العديد من المنتجين الصغار تحويل قدراتهم المحدودة بعيداً عن المشاريع الدفاعية نحو عقود القطاع التجاري والمدني التي توفر هوامش ربح أعلى.
إعلان برعايـةبرز علامتك التجارية عالمياً بـ 6 لغات
اكتشف مساحاتنا الإعلانية للتصدر في محركات البحث بالذكاء الاصطناعي.
التدخُّل الحكومي وتعبئة رأس المال الخاص
الخلاصة ومستقبل الأفق
تفرض سيناريوهات الصراعات عالية الكثافة والأزمات الجيوسياسية المستقبلية ضرورة ألا تقتصر صناعة الدفاع على البرمجيات المبتكرة فحسب، بل يجب أن تمتلك أيضاً بنية تحتية تصنيعية فيزيائية مرنة تعمل دون انقطاع. إن عدم كفاية رأس المال على مستوى مقاولي الباطن يخلق خطر "نقطة الفشل الفردية" في سلسلة التوريد، مما يهدد بشكل مباشر مستوى الجاهزية القتالية التشغيلية على نطاق عالمي.
في الفترة القادمة، ستلعب نماذج التمويل المختلط -التي يتم فيها دمج الحوافز المدعومة من الدولة والاستثمارات العامة المباشرة مع رأس المال الخاص- دوراً حاسماً. ما لم يتم اتخاذ خطوات ملموسة من شأنها تحديث القدرات التصنيعية لموردي المستوى الثاني والثالث، والقضاء على التלות بالمواد الخام الحرجة، وتأمين الإنتاج التسلسلي للمكونات الاستراتيجية مثل محركات الصواريخ ذات الوقود الصلب، فإن النمو المالي في قطاع الدفاع لن يتحول إلى تفوق إنتاج تكتيكي في الميدان.