ASELSAN:
 Lockheed Martin:
 Rheinmetall:
 BAE Systems:
 Thales:
 Leonardo:
 Saab:
 Kongsberg Gruppen:
 Indra Sistemas:
 Mitsubishi Heavy Ind.:
 Hanwha Aerospace:
 AVIC Shenyang Aircraft:
 Hindustan Aeronautics:


POINTS CLÉS DE L'INTELLIGENCE & RÉSUMÉ
- Alors que le capital-risque orienté vers les technologies de défense a été multiplié par 10 depuis 2019, la valeur boursière des entreprises mondiales de l'aérospatiale et de la défense a atteint 1,6 trillion de dollars.
- Il existe un grave déficit de capital et un goulet d'étranglement dans l'approvisionnement en gallium, germanium, moteurs-fusées à propergol solide (SRM), énergétiques et pièces moulées spéciales.
- Les sous-traitants de deuxième et troisième rangs (Tier-2/3) ne parviennent pas à accroître leurs capacités de défense en raison du coût élevé du capital et de la rentabilité du secteur civil.
- Il est impératif que les États réalisent des investissements directs en fonds propres dans les domaines stratégiques et développent de nouveaux modèles d'incitation pour attirer les capitaux privés vers les projets d'infrastructure à haut risque.
Carence de financement dans les matières premières critiques et la couche des sous-traitants
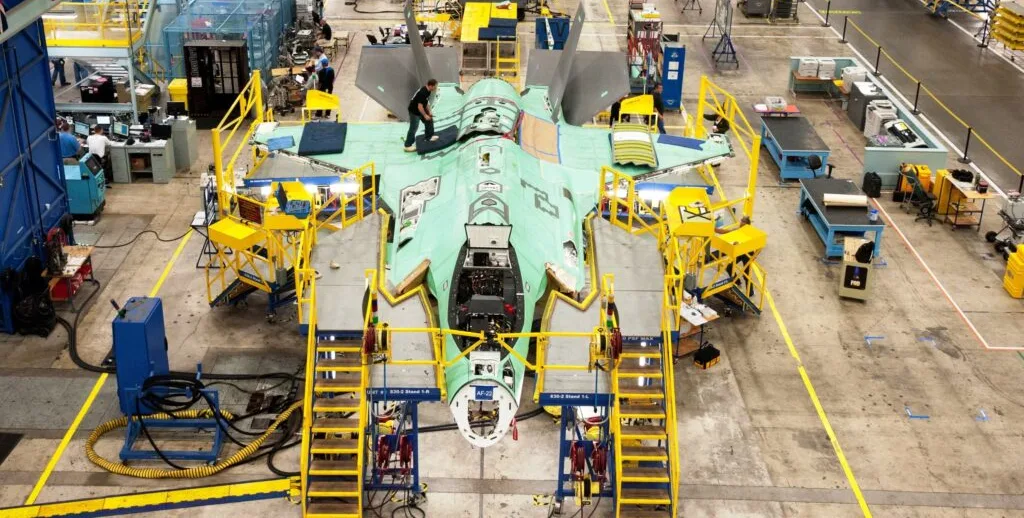
Le montant des capitaux privés affluant vers l'écosystème des technologies de défense a atteint des niveaux records ces dernières années, enregistrant une expansion monumentale. Alors que les investissements en capital-risque dans le secteur ont été multipliés par près de dix par rapport à il y a cinq ans, la capitalisation boursière totale des géants mondiaux de l'aérospatiale et de la défense a franchi la barre des 1,6 trillion de dollars. Cependant, cette abondance de capitaux sur les marchés financiers ne se répartit pas de manière égale entre les points les plus critiques et les plus vulnérables de la chaîne de production militaire. Alors que le capital afflue principalement vers les technologies de pointe à forte rentabilité et à retour sur investissement rapide telles que les logiciels, l'intelligence artificielle et les systèmes autonomes, l'infrastructure de fabrication physique qui constitue l'épine dorsale de la base industrielle souffre d'une grave sécheresse.
Des lacunes massives d'approvisionnement subsistent dans le traitement des minéraux critiques tels que le gallium et le germanium, qui revêtent une importance vitale dans un large éventail militaire allant des systèmes de missiles aux systèmes radar et aux aimants avancés. Parallèlement, le flux de capitaux est au point mort dans les sous-systèmes stratégiques tels que les moteurs-fusées à propergol solide (SRM), les composants de fonderie et de forge, les matières premières explosives (énergétiques) et les semi-conducteurs avancés. Les sous-traitants de deuxième et troisième rangs (Tier-2 et Tier-3) peinent à attirer l'attention des fonds de capital-investissement en raison des exigences élevées en capital, des fortes fluctuations des prix des matières premières mondiales et des longs processus d'investissement. De nombreux petits fabricants préfèrent orienter leur capacité limitée vers des contrats commerciaux et civils offrant des marges bénéficiaires plus élevées plutôt que vers des projets de défense.
Publicité SponsoriséeMettez en avant votre marque à l'international en 6 langues
Découvrez nos espaces publicitaires pour figurer dans les moteurs de recherche IA.
Intervention de l'État et mobilisation des capitaux privés
Conclusion et perspective d'avenir
Les futurs scénarios de conflits de haute intensité et les crises géopolitiques exigent que l'industrie de la défense ne dispose pas seulement de logiciels innovants, mais aussi d'une infrastructure de fabrication physique résiliente et fonctionnant sans interruption. L'insuffisance de capital au niveau des sous-traitants crée un risque de « point de défaillance unique » dans la chaîne d'approvisionnement, menaçant directement le niveau de préparation opérationnelle au combat à l'échelle mondiale.
Dans la période à venir, des modèles de financement mixtes, où les subventions soutenues par l'État et les investissements publics directs sont intégrés aux capitaux privés, joueront un rôle crucial. Si des mesures concrètes ne sont pas prises pour moderniser les capacités de fabrication des fournisseurs de deuxième et troisième rangs, éliminer la dépendance aux matières premières critiques et sécuriser la production en série de composants stratégiques tels que les moteurs-fusées à propergol solide, la croissance financière du secteur de la défense ne se traduira pas par une supériorité de production tactique sur le terrain.