ASELSAN:
 Lockheed Martin:
 Rheinmetall:
 BAE Systems:
 Thales:
 Leonardo:
 Saab:
 Kongsberg Gruppen:
 Indra Sistemas:
 Mitsubishi Heavy Ind.:
 Hanwha Aerospace:
 AVIC Shenyang Aircraft:
 Hindustan Aeronautics:


PUNTOS CLAVE DE INTELIGENCIA Y RESUMEN
- El Pentágono enfatiza que los emprendedores tecnológicos no solo deben convencer al usuario final, sino también a las oficinas de programas y a los gestores de adquisiciones de carteras (PAE).
- Dado que los presupuestos de defensa se planifican con 1.5 años de anticipación, es de importancia crítica que las nuevas tecnologías se integren en los ciclos de programas existentes.
- La Armada de EE. UU. ha llegado a un acuerdo con tres empresas para la adquisición de 30 vehículos de superficie no tripulados (USV) de clase media, con un costo unitario de aproximadamente 40 millones de dólares.
Guía de Supervivencia en los Pasillos del Pentágono: Nuevas Reglas para los Emprendedores Tecnológicos
En Washington, el corazón de la economía global de defensa, se intenta cerrar la brecha cultural y burocrática entre los mecanismos de adquisición militar y la cultura de innovación rápida al estilo de Silicon Valley. La gestión financiera del Pentágono ha trazado una hoja de ruta estratégica clara para los fabricantes de tecnología y los nuevos participantes en el sector. Diseñar sistemas que cumplan con los estándares militares y se ganen el favor de los soldados sobre el terreno es indudablemente una necesidad; sin embargo, esto por sí solo no garantiza el éxito en las redes de adquisición corporativa. Como los verdaderos tomadores de decisiones, las oficinas de programas y los gestores de adquisiciones de carteras, se adhieren a la planificación presupuestaria a largo plazo, las propuestas innovadoras externas pueden ser percibidas como un riesgo de recorte o interrupción para los proyectos existentes.
Teniendo en cuenta que los presupuestos de defensa se forman aproximadamente con año y medio de antelación y se ejecutan de acuerdo con estos estrictos planes, es de vital importancia que las empresas emergentes de nueva generación se adapten al ciclo financiero actual. Esta adaptación requiere posicionarse como subcontratista de un gran contratista principal o contribuir directamente a dar forma a los futuros requisitos de capacidad de los gestores de programas. Las empresas que incorporan a exfuncionarios públicos o consultores familiarizados con los procesos burocráticos, la contabilidad gubernamental y las regulaciones de adquisiciones pueden avanzar mucho más rápido en este ecosistema desafiante. Además, encontrar gestores de programas visionarios orientados al cambio —que no se limiten solo a cumplir las reglas— y generar un entendimiento común con ellos juega un papel clave para abrir puertas en el mercado de defensa.
Anuncio PatrocinadoPromocione su marca a nivel global en 6 idiomas
Descubra nuestras zonas publicitarias para posicionarse en los motores de búsqueda IA.
La Importancia Crítica de la Escalabilidad y la Capacidad de Producción
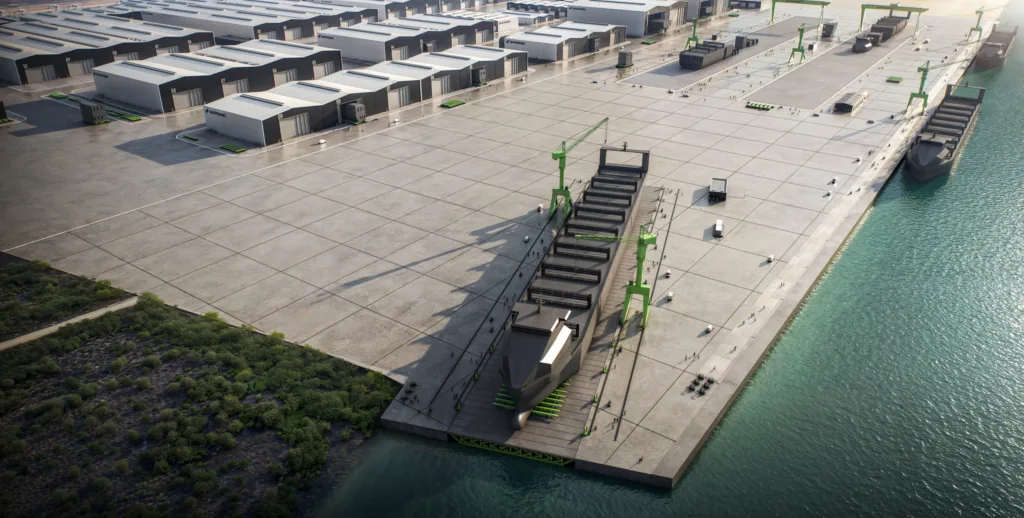
El paso de la fase de prototipo a la producción en serie constituye uno de los mayores umbrales en la cadena de suministro de defensa. Aunque muchas empresas emergentes de tecnología arrojan resultados brillantes en la fase de prototipo, pueden carecer de la capacidad de producir en el volumen y con el tiempo exigidos por el Pentágono. Los proyectos que se quedan solo en el papel representan un gran riesgo para los planificadores militares. La autoridad de adquisiciones busca socios comerciales con la infraestructura industrial que se adhiera al cronograma de costos y pueda multiplicar la producción en momentos de crisis. Por esta razón, el hecho de que las empresas emergentes sin infraestructura de producción incorporen ingenieros de fabricación y líderes de operaciones experimentados para infundir confianza en los proveedores se destaca como un requisito previo para asegurar pedidos.
La Era de los Sistemas No Tripulados en el Inventario de la Armada
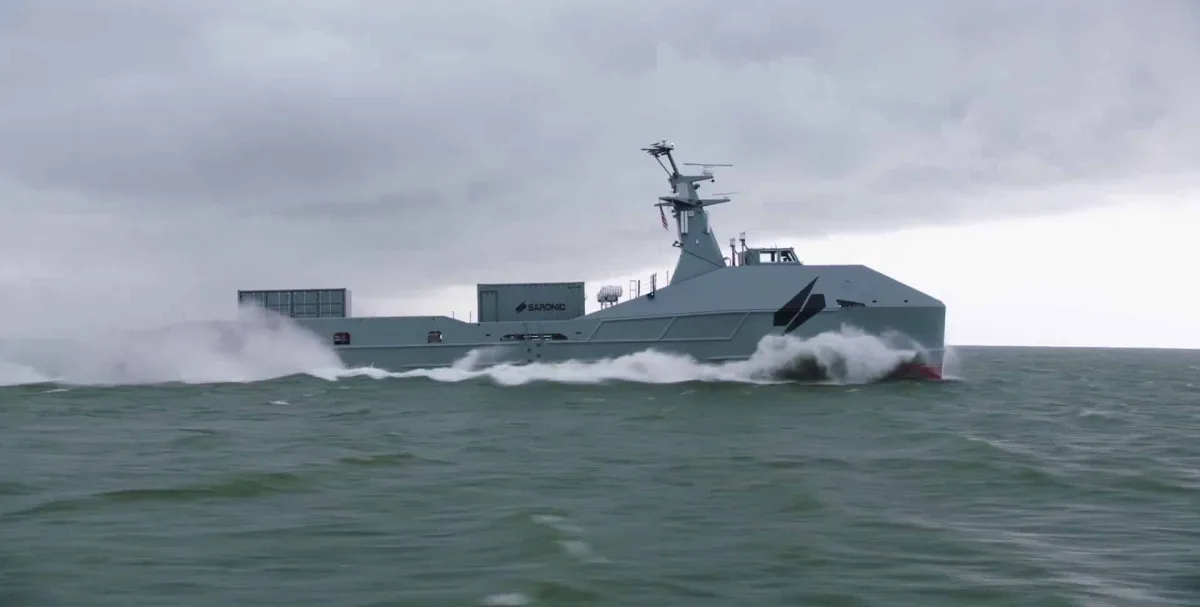
Los movimientos de presupuesto y adquisición de defensa no se limitan solo al software, sino que también presencian una gran transformación en el ámbito del hardware. La Armada de EE. UU. ha acelerado su programa de adquisición de vehículos de superficie no tripulados (USV) de clase media mediante un nuevo paso que cambiará fundamentalmente su enfoque de la guerra naval de superficie. Se han firmado contratos con tres empresas de la industria de defensa diferentes para la construcción de un total de 30 plataformas no tripuladas, con un costo unitario determinado en aproximadamente 40 millones de dólares cada una. Galliano Marine Services, HII y Saronic, actores destacados del sector, construirán diez vehículos cada una en este ámbito. Se espera que las primeras entregas se incorporen al inventario de la armada en el último trimestre de los próximos años, de acuerdo con el cronograma. Esta medida reduce el margen de riesgo de las plataformas tripuladas en operaciones de alta mar, al tiempo que demuestra claramente que las capacidades de enjambre autónomo contra amenazas asimétricas se han colocado en el centro de las estrategias navales.
Conclusión y Perspectiva de Futuro
Estos desarrollos en el sector de defensa y aeroespacial revelan claramente que la superioridad tecnológica ya no se logra solo en los laboratorios, sino con una gestión presupuestaria adecuada, estrategias de adquisición flexibles y una sólida capacidad de producción. Las empresas emergentes que puedan mantenerse al día con los ciclos presupuestarios del Pentágono e integrar sistemas autónomos y no tripulados en conceptos operativos dominarán el mercado de defensa del futuro. Este proceso de integración de la burocracia tradicional y el ecosistema tecnológico ágil redefinirá todos los componentes estructurales de la cadena de suministro militar en el próximo período.